Artigo explicativo · apuração em 15/11/2026.
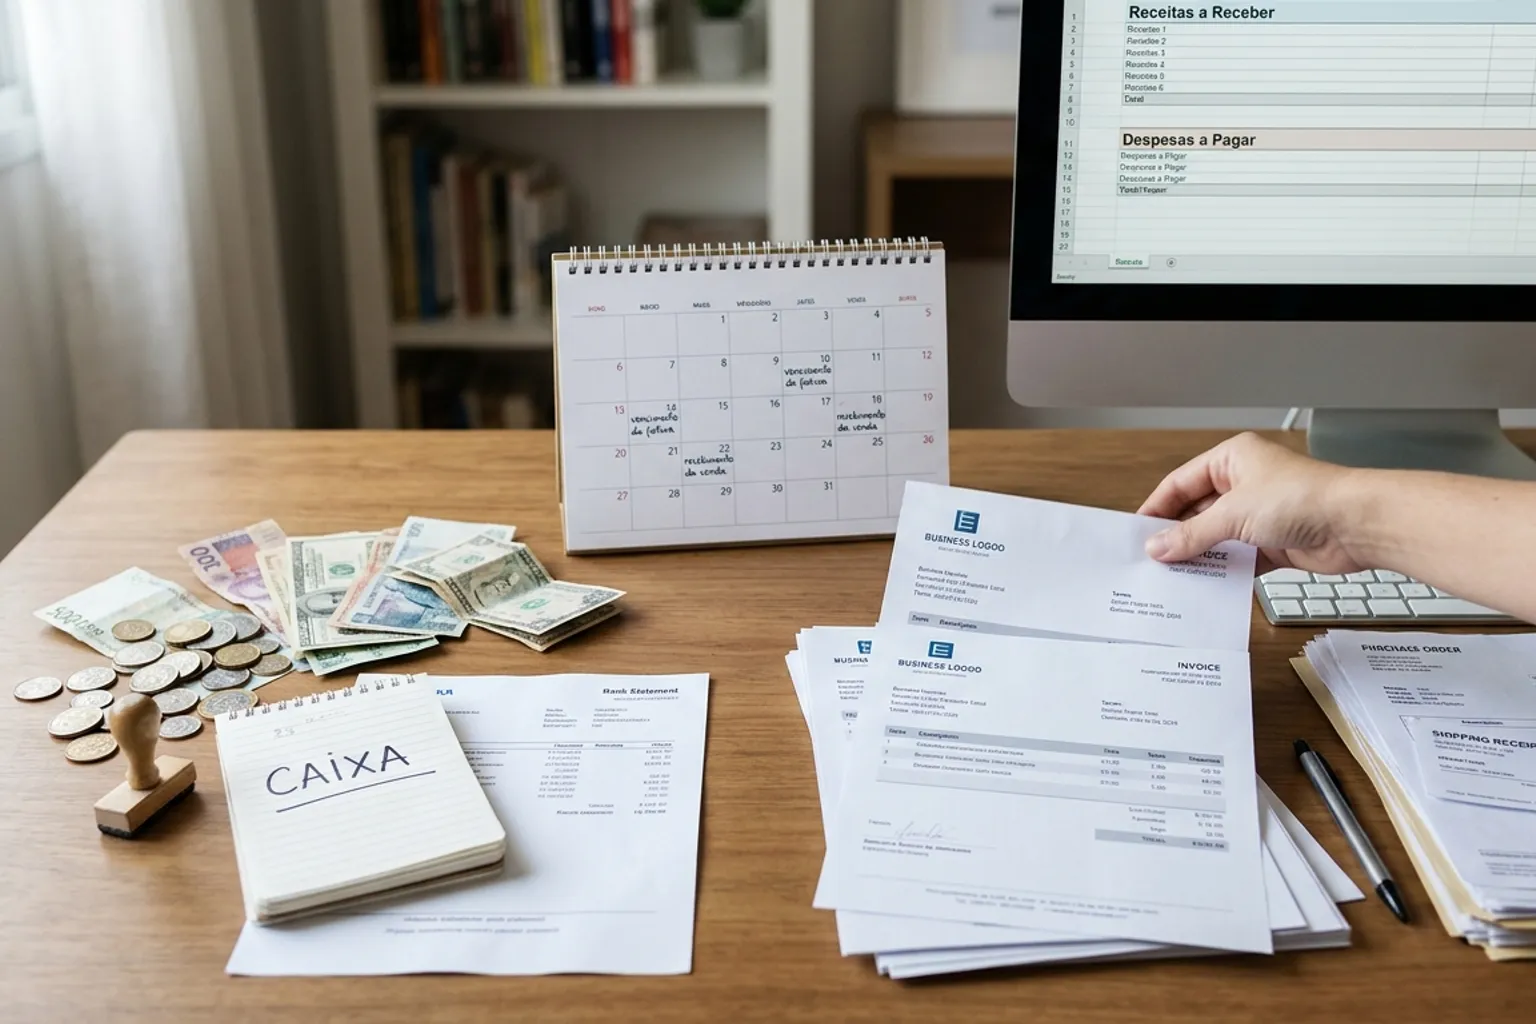
A principal diferença entre os métodos contábeis reside no momento em que as operações são inseridas nos registros. No regime de caixa, as transações só são incluídas nos livros contábeis quando o pagamento é de fato recebido ou efetuado pela empresa, acompanhando diretamente as movimentações de dinheiro. [1] [2]
Por outro lado, o regime de competência realiza o lançamento de receitas e despesas no instante exato em que a venda ou transação se concretiza. Esse registro ocorre independentemente da data em que os valores monetários efetivamente mudam de mãos. [1] [2]
O modelo baseado em caixa apresenta uma estrutura mais simples de compreender e operar, fornecendo visibilidade direta sobre o fluxo de caixa do negócio. Contudo, essa abordagem não evidencia valores pendentes a pagar ou a receber, o que restringe sua capacidade preditiva. [1] [2]
Já a contabilidade por competência reflete a posição financeira ao acompanhar os direitos a receber e as obrigações a pagar assumidas pela organização. Por exigir o acompanhamento desses compromissos que ainda não transitaram financeiramente, o formato demanda uma gestão contábil mais complexa. [1] [2]
Fontes: [1] Manage your finances - https://legacy.sba.gov/business-guide/manage-your-business/manage-your-finances (data de publicação não informada) · consulta em 15/11/2026 [2] Choose between cash and accrual accounting | business.gov.au - https://business.gov.au/finance/tax/choose-between-cash-and-accrual-accounting (data de publicação não informada) · consulta em 15/11/2026