Artigo explicativo · apuração em 16/11/2026.
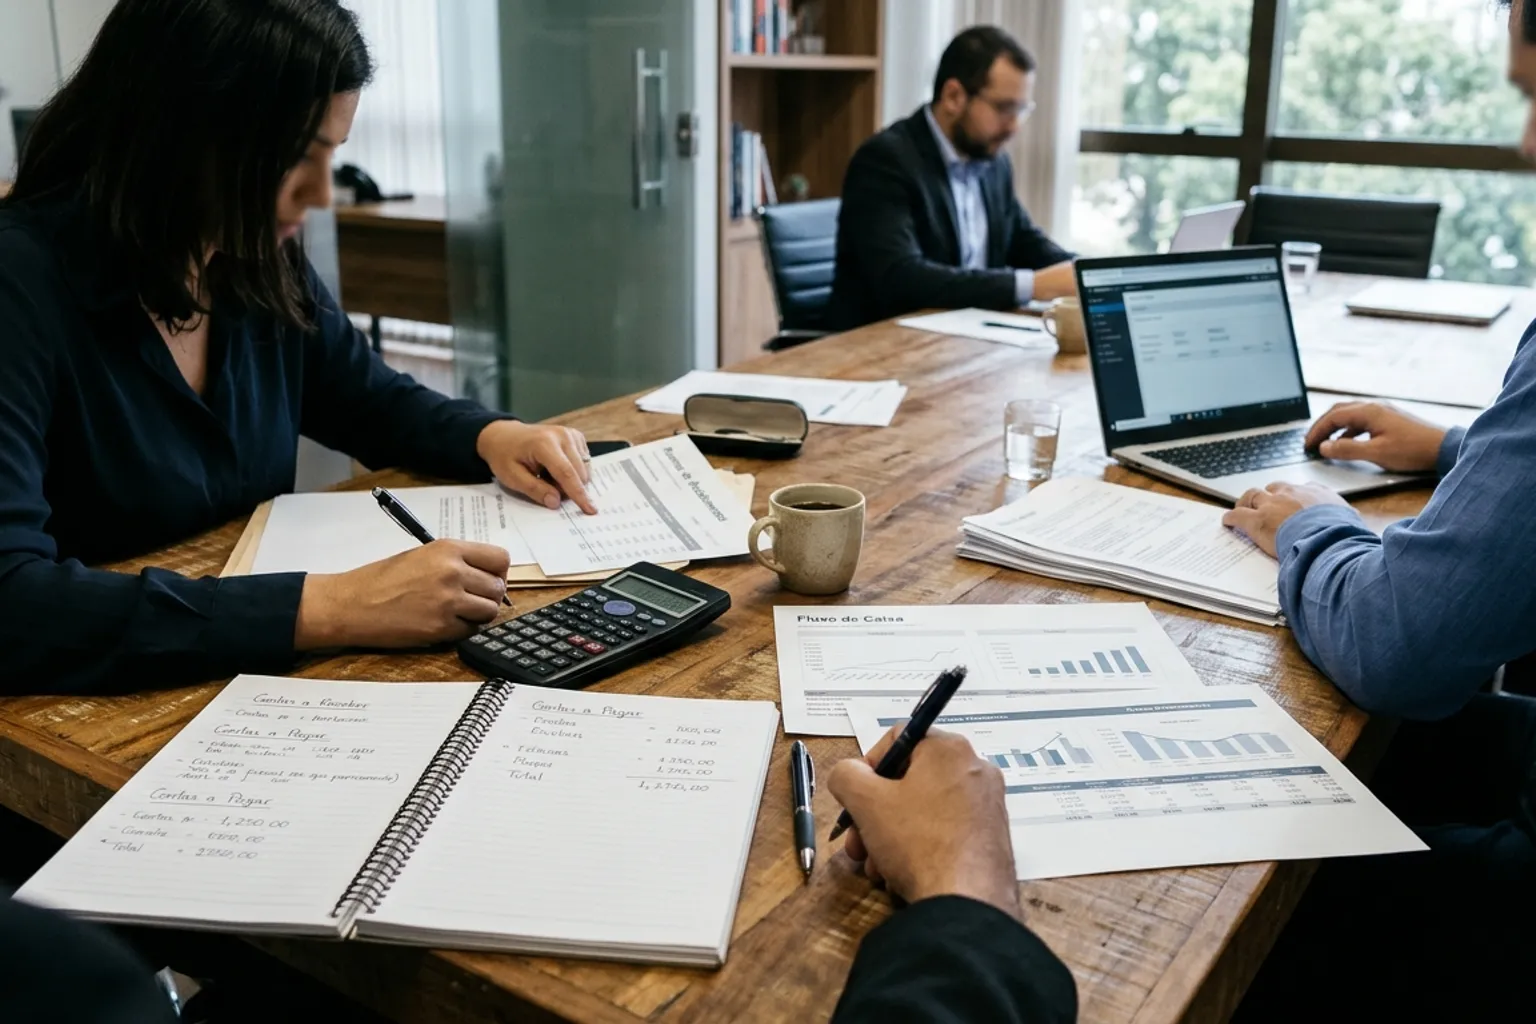
A distinção central entre contas a receber e contas a pagar reside na direção dos fluxos financeiros de curto prazo e em seu papel no balanço patrimonial. Contas a receber referem-se a valores pendentes devidos por clientes à empresa em decorrência de compras a crédito ou serviços contratados que ainda precisam ser pagos. [1] [2]
Em contrapartida, as contas a pagar reúnem as obrigações financeiras, débitos e compromissos com vencimento em curto prazo que a organização tem o dever de saldar junto a fornecedores e outros credores. [1] [2]
No balanço patrimonial, as contas a receber integram os ativos circulantes. Essa categoria contábil agrupa o dinheiro disponível e os bens que podem ser convertidos em caixa, retratando direitos econômicos de curto prazo detidos pelo negócio. [1] [2]
Por sua vez, as contas a pagar compõem os passivos da empresa no demonstrativo. A classificação reflete dívidas e compromissos exigíveis assumidos para sustentar compras e operações, contrapondo-se aos ativos para determinar a posição financeira líquida. [1] [2]
Fontes: [1] Glossary of Business Financial Terms - https://legacy.sba.gov/document/support--glossary-business-financial-terms (data de publicação não informada) · consulta em 15/11/2026 [2] Key financial terms | business.gov.au - https://business.gov.au/finance/financial-tools-and-templates/key-financial-terms (data de publicação não informada) · consulta em 16/11/2026